No mercado de crédito, uma negativa nem sempre significa falta de capacidade de pagamento. Às vezes, a instituição não tem informações suficientes para avaliar o consumidor ou aquele perfil não se encaixa na sua política de concessão.
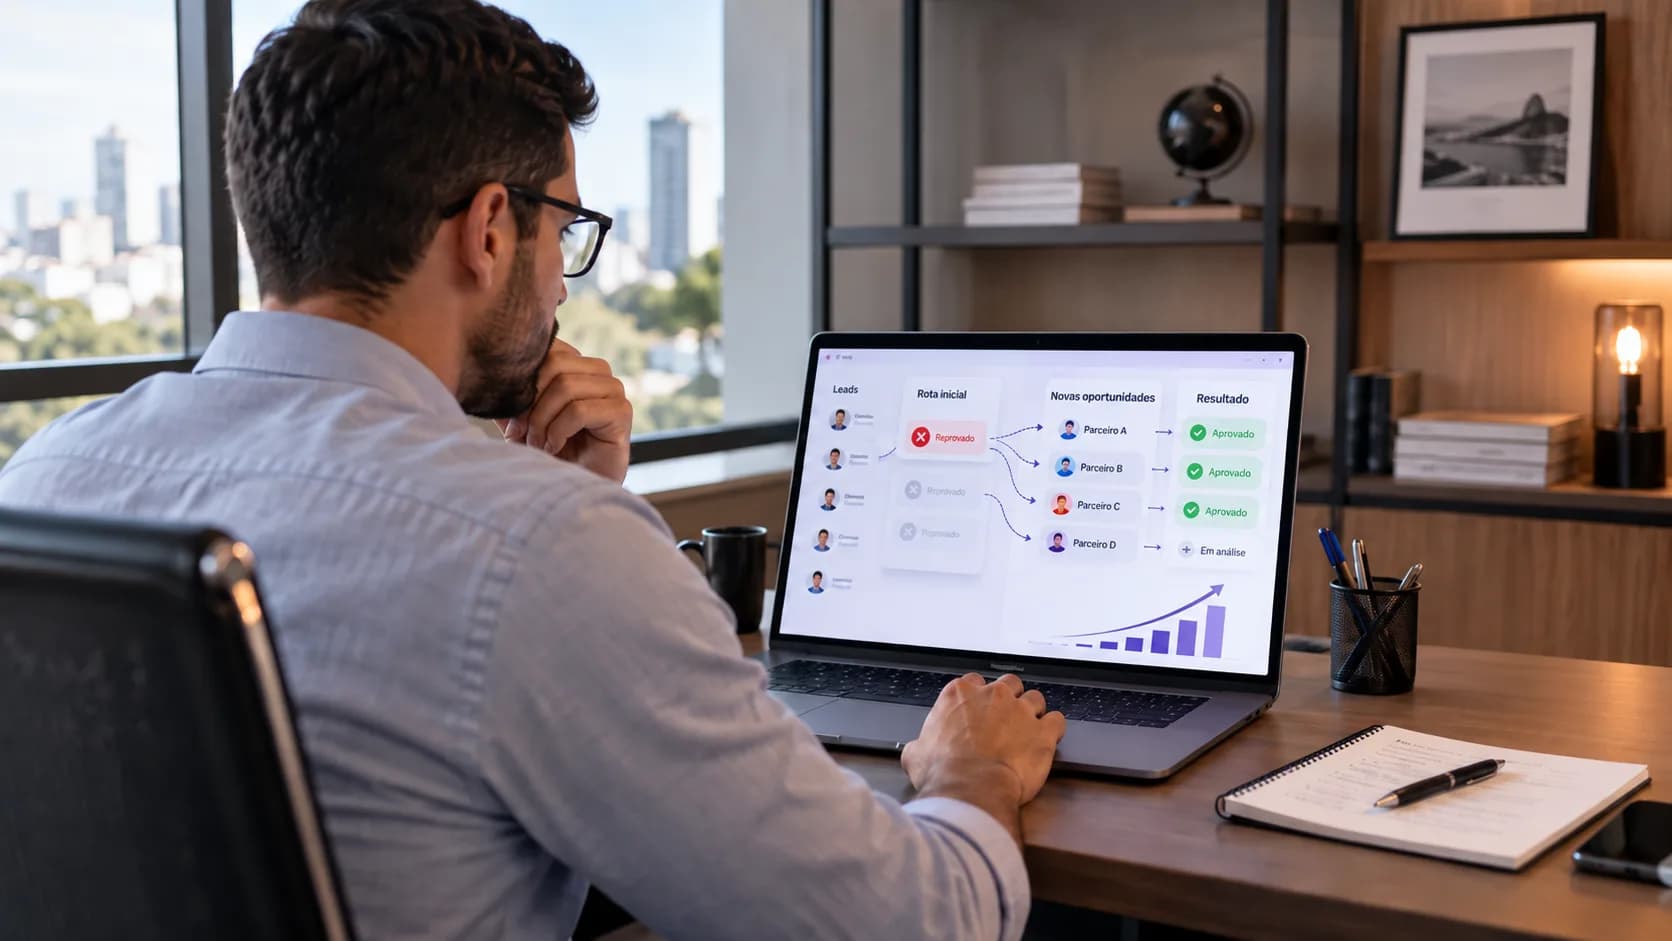
Para empresas que trabalham com a distribuição de crédito, isso levanta uma questão: como identificar as oportunidades certas e evitar que uma solicitação seja encerrada antes de encontrar uma oferta compatível?
O Open Finance pode ajudar a responder essa pergunta. Ao permitir o compartilhamento autorizado de informações financeiras, ele amplia a visão sobre o consumidor e oferece novos elementos para a análise de crédito.
Mas o diferencial não está apenas em acessar mais dados, e sim em saber como usá-los para tomar decisões melhores.
O que o Open Finance muda na análise de crédito?
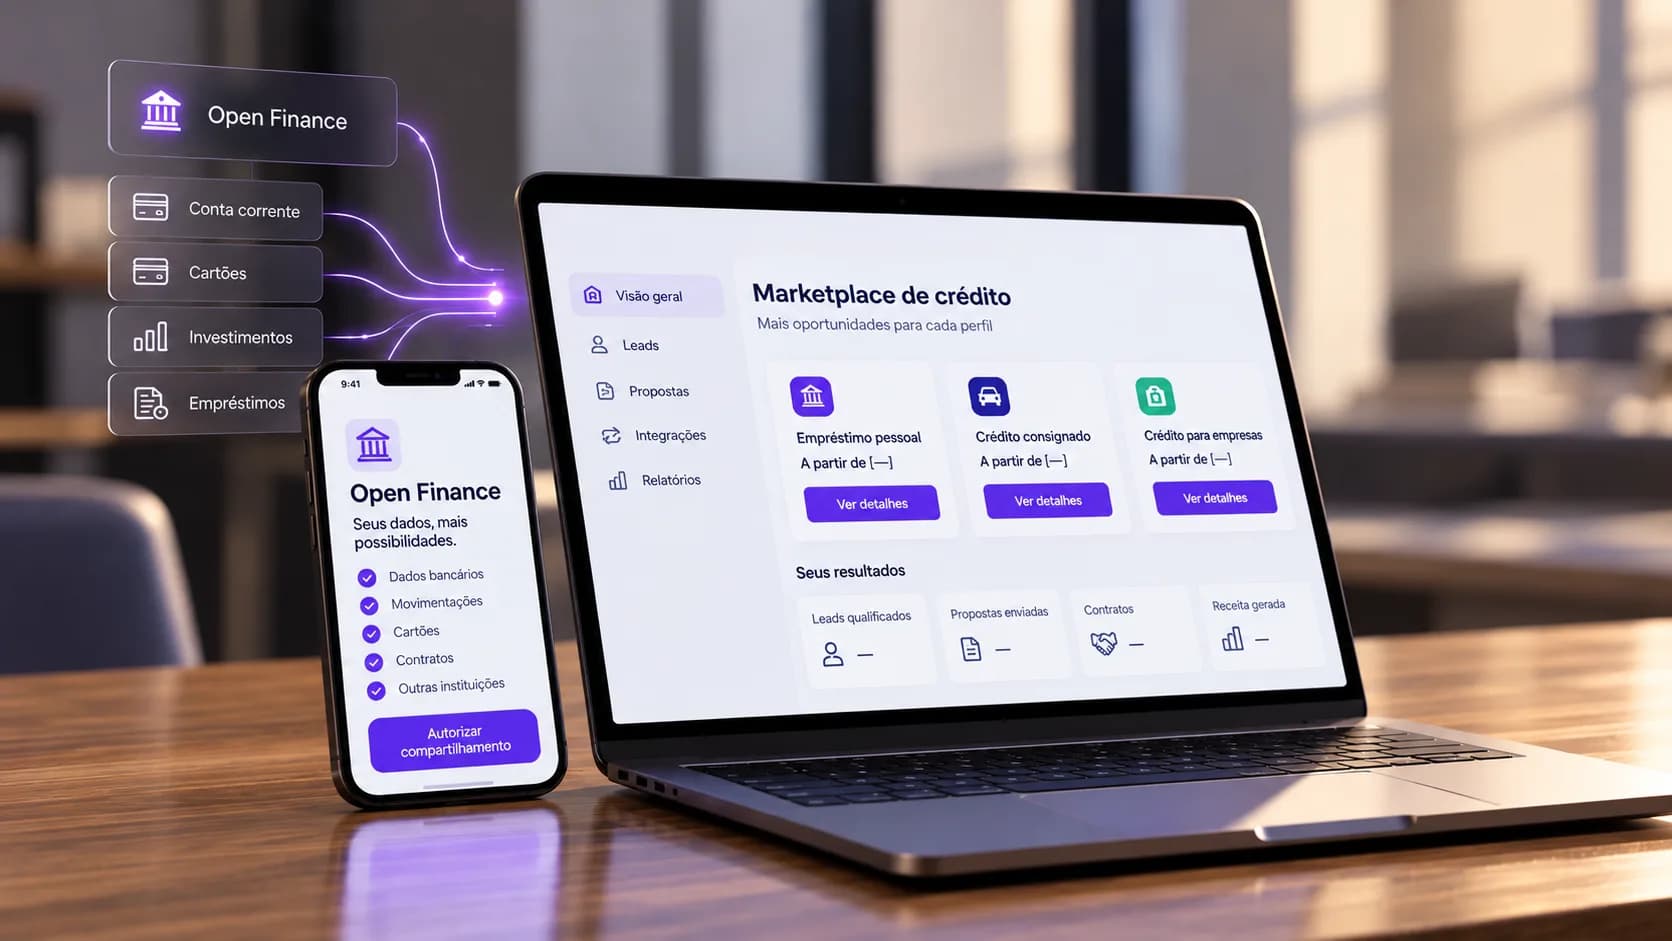
O Open Finance é um sistema regulamentado pelo Banco Central que permite o compartilhamento de dados e serviços financeiros entre as instituições participantes, mediante o consentimento do consumidor.
Com esses dados complementares, a análise de crédito pode considerar um histórico mais amplo, o que também pode beneficiar os consumidores que tem uma renda variável ou pouco histórico de crédito.
As informações podem incluir movimentações bancárias, saldos, dados de cartões e contratos financeiros.
E com elas, os credores conseguem avaliar aspectos que nem sempre aparecem no score de crédito ou na renda declarada, como a regularidade dos recebimentos e o comprometimento do orçamento.
Isso faz diferença porque nem sempre uma única instituição possui informações suficientes para compreender toda a situação financeira de um cliente, mas não significa aprovação garantida.
O compartilhamento exige autorização, com finalidade e prazo definidos. O consumidor também pode cancelar o consentimento a qualquer momento, conforme aponta o Banco Central.
Da conexão à decisão: como os dados podem melhorar a distribuição de crédito?
Imagine uma plataforma que recebe solicitações de empréstimo de consumidores com diferentes perfis financeiros.
Sem informações suficientes, algumas propostas podem ser encaminhadas a instituições cujos critérios não são compatíveis com a situação dos solicitantes.
O resultado pode ser um volume elevado de negativas, mesmo quando existem outras alternativas no mercado. Nesse, os dados do Open Finance podem contribuir.
Quando usados de forma autorizada, eles ajudam a compreender melhor o perfil financeiro, avaliar a compatibilidade com os produtos disponíveis e dar mais contexto às decisões de encaminhamento.
Mas conhecer o consumidor é apenas parte do processo. Também é necessário contar com alternativas de crédito que atendam a diferentes perfis.
É aqui que entra a atuação de um marketplace de crédito, como a Juros Baixos.
Em vez de depender de uma única instituição financeira, o marketplace conecta consumidores a ofertas de diferentes credores, considerando as características de cada solicitação e os produtos disponíveis.
O Open Finance pode complementar essa lógica ao ampliar as informações usadas nas análises. Já a estrutura do marketplace permite trabalhar com diferentes possibilidades de oferta, sem substituir a decisão de crédito das instituições.
Essa relação entre informação e distribuição esteve entre os temas discutidos por Guilherme Nasser, CEO da Juros Baixos, durante o Klavi Day 2026.
No painel em que participou, ele destacou como a redução da assimetria de informação entre os credores pode contribuir para um mercado de crédito mais competitivo.
Para quem distribui crédito, o desafio é justamente esse: não basta gerar mais solicitações. É preciso trabalhar para que elas encontrem caminhos compatíveis com as necessidades dos consumidores e os critérios das instituições.
O que essa evolução representa para os parceiros da Juros Baixos?
Para empresas que já possuem uma base de clientes, melhorar a distribuição de crédito pode representar uma oportunidade de ampliar os serviços oferecidos e aproveitar melhor a demanda existente.
É uma possibilidade relevante para negócios que desejam oferecer produtos financeiros sem precisar desenvolver uma operação própria de concessão.
Por meio do Embedded Finance, empresas de diferentes segmentos podem integrar soluções de crédito aos seus canais digitais. Com uma API de crédito, por exemplo, é possível conectar a plataforma às ofertas de um marketplace.
Enquanto o Open Finance amplia as possibilidades de análise a partir de dados autorizados, essa infraestrutura permite incorporar a jornada de crédito à experiência dos usuários.
Para os parceiros da Juros Baixos, a proposta envolve a tecnologia de integração e também o acompanhamento da operação.
O suporte começa na qualificação da oportunidade e continua com o apoio técnico e comercial, transparência sobre os dados de desempenho e envio de relatórios personalizados.
Com essas informações, as empresas podem acompanhar indicadores como a elegibilidade dos leads, a conversão em contratos e a receita gerada, identificando pontos de melhoria ao longo da jornada.
O objetivo deixa de ser apenas disponibilizar crédito e passa a incluir a avaliação contínua dos resultados, com a possibilidade de gerar receita conforme o modelo comercial da parceria.
Open Finance: o valor dos dados está nas decisões
O avanço do Open Finance reforça uma mudança importante no mercado: ter acesso a mais informações é útil, mas transformá-las em decisões melhores é o que pode fazer diferença na jornada de crédito.
Para quem atua na distribuição de ofertas, isso significa compreender a demanda, avaliar sua compatibilidade com os produtos disponíveis e acompanhar os resultados dos encaminhamentos.
A Juros Baixos contribui nesse processo ao oferecer aos parceiros uma estrutura tecnológica de distribuição de crédito, com suporte e acompanhamento especializado.
Embora a integração com o marketplace não implique, por si só, o uso de dados do Open Finance, as duas frentes fazem parte de um movimento maior, para construir jornadas de crédito mais informadas, eficientes e adequadas às necessidades dos consumidores.
Sua empresa quer oferecer soluções de crédito e aproveitar melhor as oportunidades da sua base de clientes? Converse com o time de Parcerias Estratégicas da Juros Baixos e conheça as possibilidades de integração.