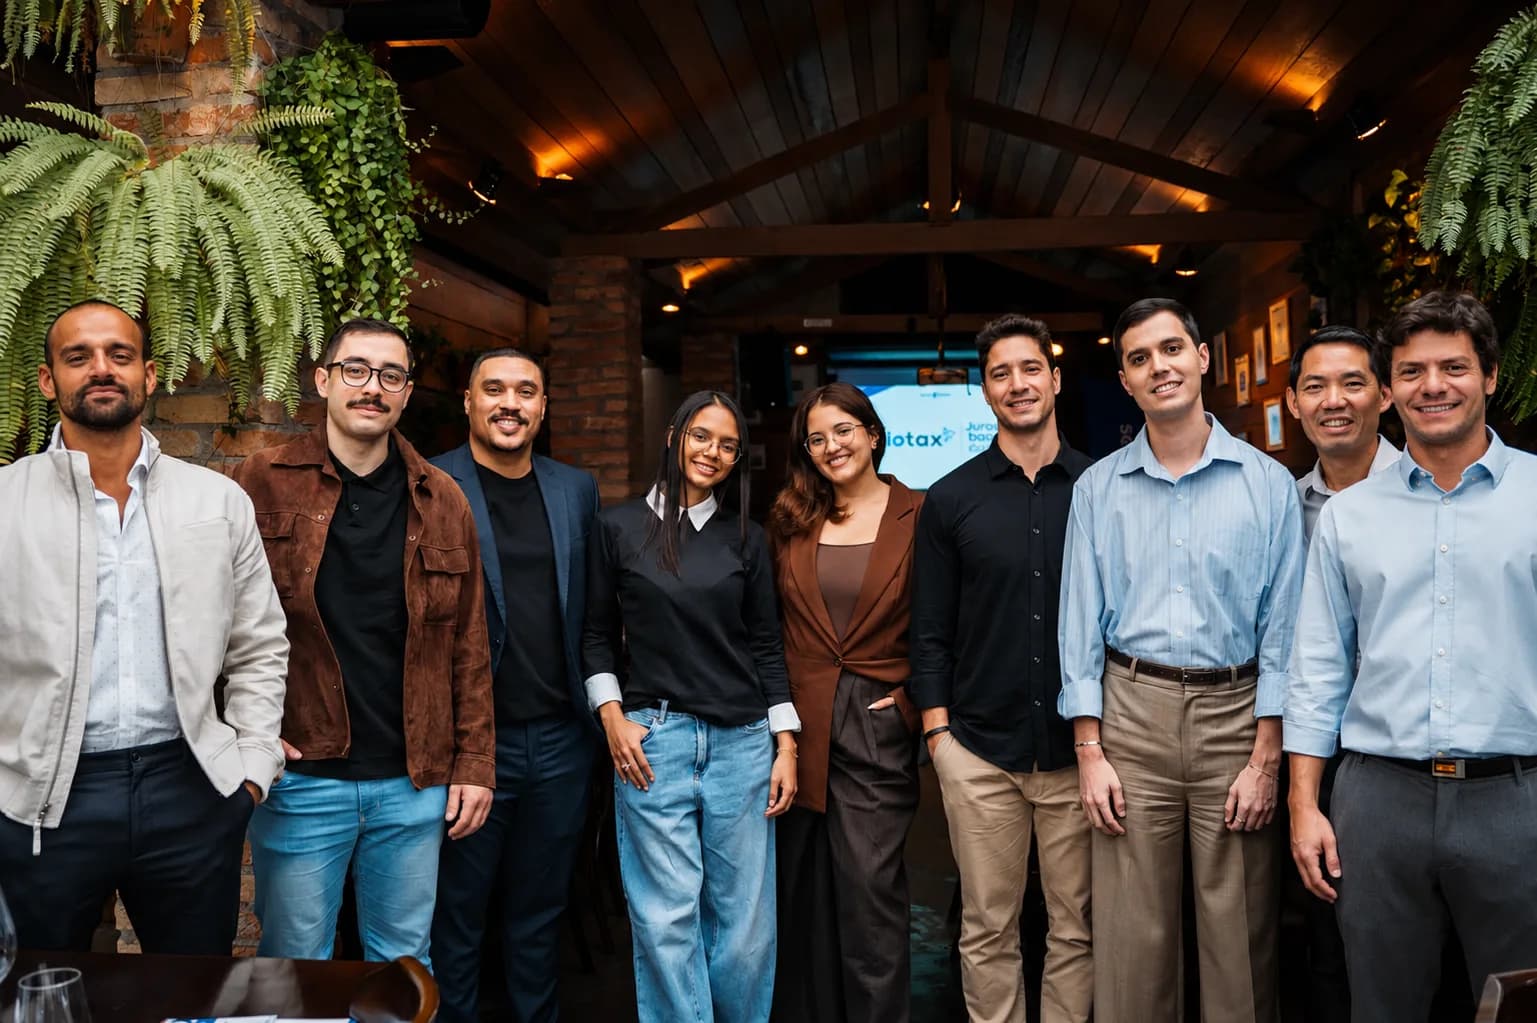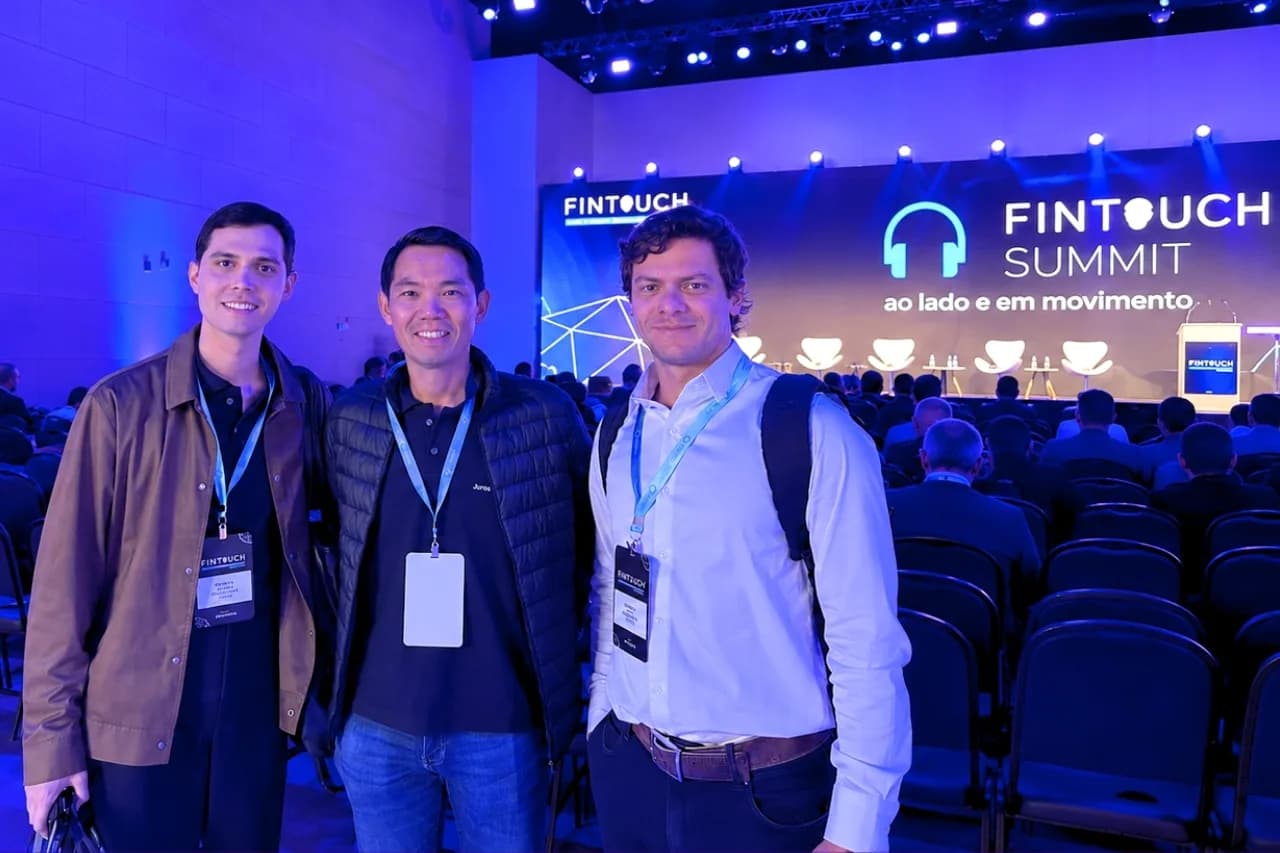
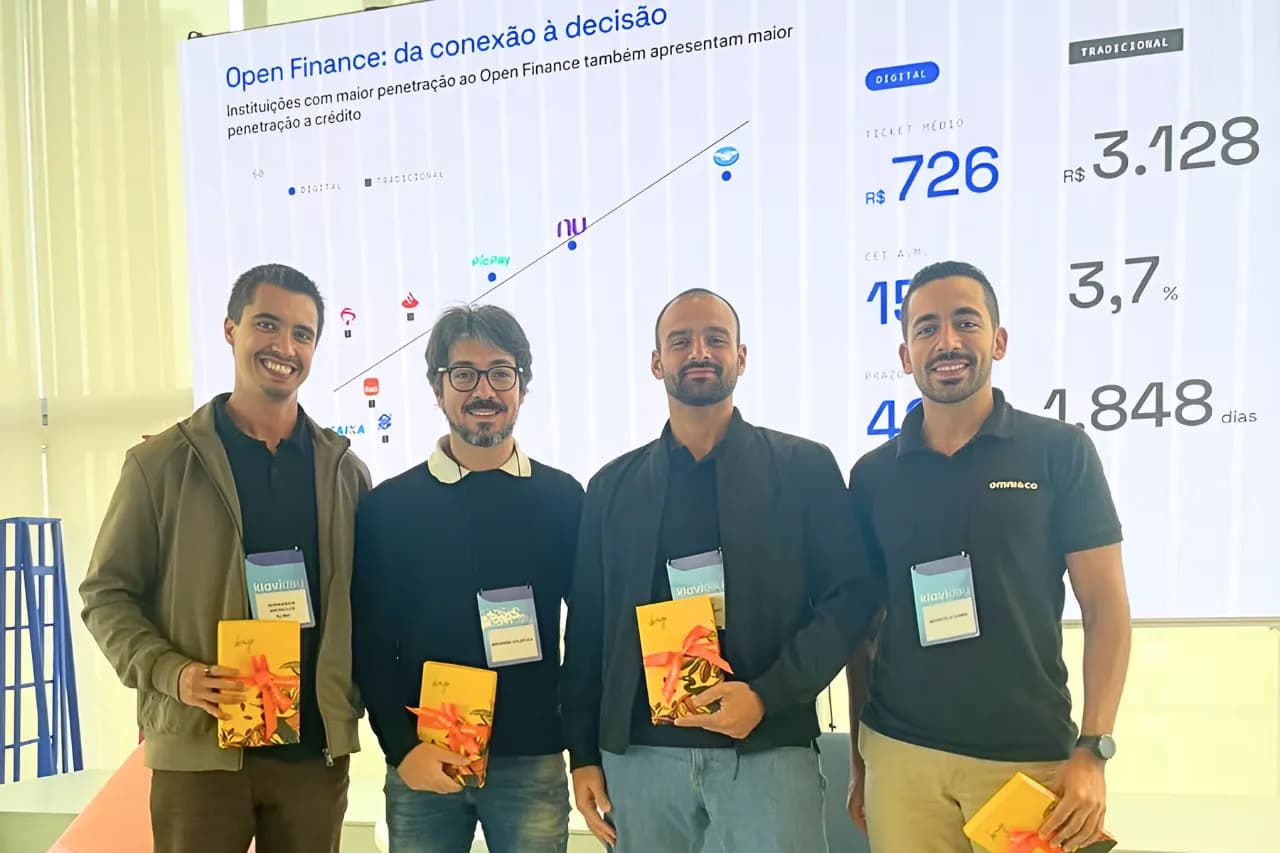
A Juros Baixos participou, no dia 6 de outubro, da 6ª edição do Klavi Day 2026, realizada em São Paulo. Organizado pela Klavi, empresa especializada em inteligência de dados e Open Finance, o evento reuniu representantes do mercado financeiro para discutir as mudanças no comportamento dos consumidores e os desafios da concessão de crédito no Brasil.
Guilherme Nasser, CEO da Juros Baixos, foi um dos convidados do painel “Open Finance: da conexão à decisão”, ao lado de executivos da Velotax e da Omni.
Leandro Leite, Head de Parcerias Estratégicas, e Edson Takeshi Hioki, Head de Parcerias de Crédito da empresa, também marcaram presença no evento, representando a empresa.
A conversa do painel abordou como o compartilhamento autorizado de informações financeiras pode ajudar as instituições a conhecer melhor o perfil de cada consumidor, avaliar riscos e oferecer condições mais adequadas à sua realidade.
Klavi Day 2026: o que marcou a 6ª edição do evento?
O Klavi Day 2026 partiu de uma constatação sobre o mercado brasileiro: o crédito está mais curto, mais rápido e cada vez mais difícil de analisar quando uma instituição considera apenas as informações da própria carteira.
Entre os assuntos abordados estiveram o crescimento dos bancos digitais, o aumento das operações de curtíssimo prazo e a redução dos valores contratados.
Durante o evento, a Klavi também apresentou o Radar de Crédito, um dashboard que permite acompanhar o mercado de crédito e comparar informações sobre os contratos, modalidades, valores, prazos e o Custo Efetivo Total (CET), que representa o custo total de um empréstimo.
Juros Baixos discute como o Open Finance pode melhorar a concessão de crédito
No painel “Open Finance: da conexão à decisão”, Guilherme Nasser dividiu o palco com Brunno Oliveira e Marcelo Figueiredo de Almeida, representantes da Velotax e da Omni. A mediação ficou por conta de Bernardo Meirelles, Revenue Director da Klavi.
Eles discutiram como o Open Finance pode ajudar em diferentes etapas da relação entre os consumidores e as instituições financeiras, levando a conversa para muito além do uso de dados no momento de aprovar ou negar um empréstimo.
O Open Finance permite que o consumidor autorize o compartilhamento de suas informações financeiras entre instituições participantes do sistema.
Com esses dados, os bancos e fintechs podem complementar suas análises e conhecer aspectos do comportamento financeiro que nem sempre aparecem nos modelos tradicionais de avaliação.
Uma análise que vai além do score de crédito
Tradicionalmente, as instituições financeiras usam informações como a renda declarada, o histórico de pagamentos e o score de crédito para avaliar uma solicitação de empréstimo.
Esses indicadores continuam sendo importantes, mas nem sempre mostram necessariamente toda a situação financeira de uma pessoa.
Com os dados do Open Finance, a análise pode considerar também a renda que efetivamente entra na conta, as despesas recorrentes e o quanto do orçamento já está comprometido.
Um profissional autônomo que recebe pagamentos de diferentes clientes ao longo do mês, por exemplo, pode não ter um salário fixo, mas apresentar movimentações bancárias que demonstrem entradas regulares de dinheiro.
Com o compartilhamento autorizado dessas informações, a instituição passa a contar com mais elementos para avaliar sua capacidade de pagamento.
Mais informações para ampliar o acesso ao crédito
O uso de dados do Open Finance também pode ajudar a incluir os consumidores que encontram dificuldades nos modelos tradicionais de análise, como trabalhadores informais e pessoas com pouco histórico de crédito.
Essa possibilidade está diretamente relacionada à atuação da Juros Baixos.
Como marketplace de crédito, a empresa conecta consumidores a diferentes instituições financeiras parceiras, permitindo comparar ofertas de empréstimo pessoal e outras modalidades disponíveis para cada perfil.
Nesse modelo, conhecer melhor a situação financeira de quem busca crédito ajuda a identificar instituições com critérios mais compatíveis com suas características e necessidades.
Durante o Klavi Day, Nasser destacou como a disponibilidade dessas informações pode influenciar o mercado de crédito pessoal nos próximos anos:
"Os dados de open finance vão revolucionar o crédito pessoal. Ao reduzir a assimetria de informação entre os credores, acreditamos que o mercado de crédito deve crescer de maneira mais justa e com taxas mais atrativas aos tomadores de crédito no Brasil." - Guilherme Nasser, CEO da Juros Baixos
A falta de informações pode dificultar a análise do risco e influenciar tanto a aprovação quanto as condições oferecidas, e o Open Finance ajuda a reduzir a diferença, oferecendo mais elementos para que as instituições avaliem as solicitações de crédito.
O acompanhamento não precisa terminar depois da aprovação
Outro ponto levantado por Guilherme Nasser foi o uso do Open Finance após a contratação do empréstimo:
"Hoje muitas empresas olham para Open Finance no momento da concessão de crédito, mas existe um poder enorme em seguir acompanhando tais dados após a concessão e poder prever movimentos de default e atraso nas parcelas a partir das movimentações bancárias." - Guilherme Nasser, CEO da Juros Baixos
Com o consentimento válido do consumidor, as instituições podem usar informações financeiras atualizadas para identificar sinais de dificuldade de pagamento, como uma queda recorrente na renda ou o aumento das despesas.
Esse acompanhamento pode ajudar a antecipar possíveis atrasos e avaliar alternativas de renegociação antes que a dívida se torne um problema maior.
Além de contribuir para a gestão de risco das instituições, as informações permitem considerar mudanças na situação financeira do consumidor ao longo do contrato.
O uso de dados também beneficia empresas que oferecem crédito aos clientes
Além da atuação direta com consumidores, a Juros Baixos oferece soluções de Embedded Finance, modelo que permite a empresas de outros setores disponibilizar produtos financeiros dentro de seus próprios canais.
Por meio de uma integração via API, essas empresas podem oferecer alternativas de crédito aos usuários sem precisar desenvolver uma operação própria ou assumir diretamente o risco dos empréstimos oferecidos pelos parceiros.
Nesse cenário, os dados do Open Finance podem ajudar a identificar ofertas mais compatíveis com o perfil de cada usuário, evitando encaminhamentos para produtos que não atendem às suas características financeiras.
Para os parceiros, isso representa a possibilidade de oferecer crédito aos próprios clientes com uma análise mais completa e uma seleção de ofertas mais adequada.
O que o Klavi Day 2026 mostrou sobre o futuro do crédito
A participação no Klavi Day 2026 permitiu à Juros Baixos trocar experiências com empresas que atuam em diferentes etapas do mercado de crédito, desde a análise de dados até a concessão de empréstimos.
Um dos pontos centrais das discussões foi que o Open Finance não precisa ser usado apenas no momento de aprovar uma solicitação.
Seus dados também podem ajudar as instituições a identificar clientes, acompanhar os contratos e avaliar alternativas de renegociação quando preciso.
Essas aplicações têm uma relação direta com o trabalho da Juros Baixos de conectar consumidores a ofertas de diferentes instituições parceiras, considerando as características de cada perfil.
Sua empresa quer oferecer crédito aos clientes sem precisar operar como uma instituição financeira? Converse com o time de Parcerias Estratégicas sobre como integrar ofertas de diferentes parceiros à sua plataforma.