Todo correspondente bancário provavelmente conhece essa situação: o lead chega, demonstra interesse em contratar crédito, passa pela análise e não se enquadra na política do produto disponível.
A proposta não avança, mas a necessidade do consumidor não desaparece junto com a negativa.
Se ele ainda precisa de crédito, tende a continuar procurando em outro correspondente, instituição financeira ou plataforma que ofereça mais alternativas.
Para quem trouxe esse lead até o funil, isso significa perder uma demanda que já exigiu investimento para ser conquistada.
Esse é um ponto especialmente relevante: quantos leads saem da sua operação, não porque perderam o interesse, mas porque você não tinha uma segunda alternativa para oferecer?
Um marketplace de crédito pode atuar justamente nesse espaço, criando novas possibilidades de monetização para uma demanda que hoje termina na primeira negativa.
O lead rejeitado ainda tem demanda, e já custou para chegar até você
Quando um cliente não passa na política de determinada instituição, isso diz respeito àquela análise, produto e condições. Não significa automaticamente que ele não possa encontrar uma alternativa em outro lugar.
As instituições financeiras trabalham com critérios próprios para avaliar cada proposta, e o perfil de risco, renda, comprometimento financeiro, público atendido e as características do produto podem variar de uma operação para outra.
É por isso que o mesmo consumidor pode não avançar em uma oferta e encontrar aderência em outra.
O Banco Central do Brasil afirma que entre as atividades que podem ser desempenhadas pelos correspondentes, está o recebimento e o encaminhamento de propostas referentes a operações de crédito. A atuação é regulamentada pela Resolução CMN nº 4.935/2021.
Do ponto de vista comercial, porém, a questão começa justamente quando aquela primeira proposta não avança.
Antes de chegar até ali, o lead já passou por uma jornada de aquisição, que pode ter dependido do investido em mídia, tecnologia, audiência, equipe comercial, distribuição ou relacionamento para atraí-lo.
Ou seja, aquele lead já teve um custo e ainda pode ter intenção de contratar crédito.
Se sua operação não oferece um próximo caminho, ele tende a procurar essa alternativa fora dela e outra empresa pode acabar monetizando uma demanda que você ajudou a gerar.
Um produto único não precisa significar o fim da jornada
Ser um correspondente bancário com um produto ou instituição prioritária não é um problema. Muitas operações foram construídas justamente a partir dessa especialização.
A perda acontece quando a única resposta disponível para quem não se enquadra nessa oferta é o fim da jornada. E isso não significa mudar o score, adicionar dezenas de produtos ou transformar a operação em um marketplace próprio.
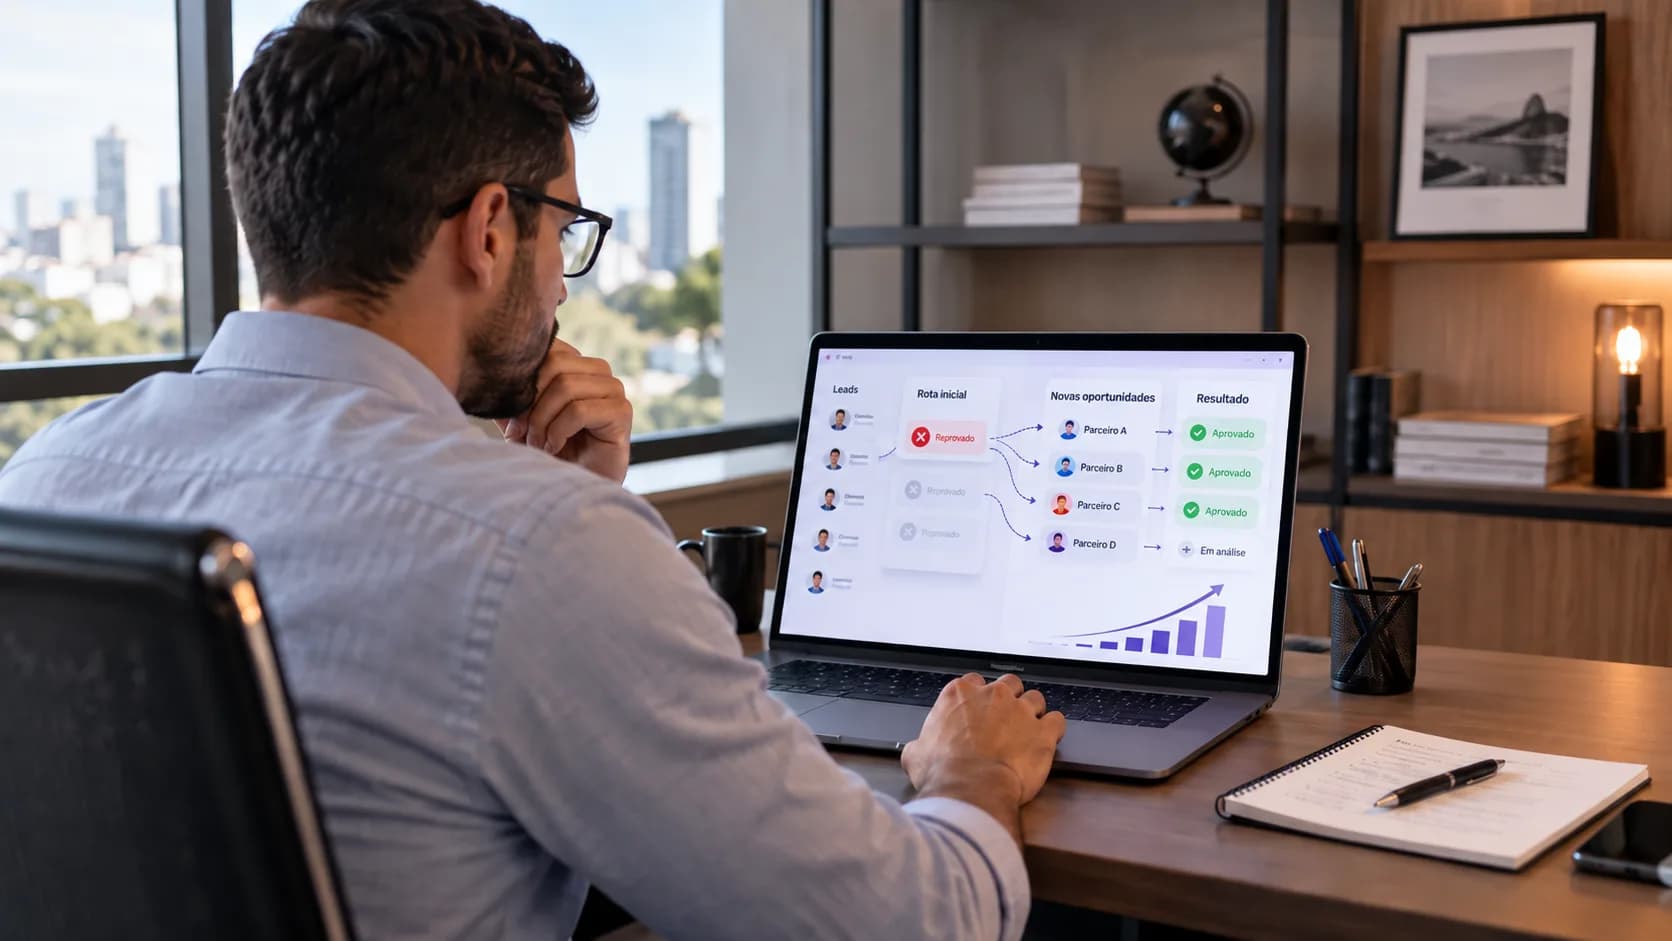
Uma alternativa é manter a oferta principal como prioridade e criar uma segunda rota apenas para a demanda que ela não consegue atender.
Em vez de encerrar o relacionamento após a primeira negativa, o lead pode seguir para outras possibilidades disponíveis, de acordo com seu perfil e com as políticas das instituições conectadas.
A lógica deixa de ser “preciso substituir meu produto por várias ofertas?” e passa a ser “quando meu produto não atende esse lead, existe outra forma de continuar trabalhando essa oportunidade?”
Essa mudança ajuda a olhar para a base rejeitada não apenas como volume perdido, mas como uma demanda que ainda pode gerar valor para o negócio.
Como o marketplace ajuda a monetizar os leads rejeitados?
O marketplace de crédito funciona como uma camada complementar à operação principal.
O produto prioritário continua sendo apresentado normalmente e quando o consumidor não consegue avançar por essa rota, ele pode ser conectado a outras alternativas disponíveis entre as instituições parceiras, sempre de acordo com as regras e políticas de cada uma.
Isso não significa que todo lead rejeitado encontrará uma nova proposta, muito menos que haverá aprovação garantida.
O ganho está em não encerrar automaticamente uma oportunidade depois da primeira tentativa.
Para correspondentes bancários e plataformas de crédito, esse modelo pode ajudar a:
- Aproveitar melhor os leads que já foram adquiridos;
- Criar novas possibilidades de conversão depois de uma negativa;
- Gerar receita sobre uma demanda que antes deixaria o funil;
- Manter o produto principal como prioridade;
- Ampliar as possibilidades oferecidas sem precisar desenvolver cada produto internamente.
Se trata de aproveitar melhor a demanda que já chega à empresa antes de concentrar todo o esforço em adquirir mais tráfego.
E quando não existe uma oferta naquele momento?
Nem toda oportunidade aparece na primeira tentativa, porque os produtos mudam, os critérios das instituições podem ser atualizados e o próprio perfil financeiro do consumidor pode estar diferente alguns meses depois.
Por isso, uma estratégia para leads rejeitados não precisa terminar no redirecionamento imediato.
As réguas de reengajamento permitem retomar o relacionamento com pessoas que já demonstraram interesse e voltar a apresentar uma possibilidade quando houver uma oportunidade relevante.
Em vez de tratar toda negativa como um descarte definitivo, a empresa passa a considerar que aquela demanda pode ter diferentes momentos de conversão.
Isso é especialmente relevante para operações que geram um volume alto de leads. Antes de investir cada vez mais para trazer novas pessoas ao funil, vale entender o que acontece com quem já passou por ele e quanto dessa base ainda pode ser trabalhada.
É preciso construir um marketplace de crédito internamente?
Não necessariamente. Montar uma estrutura própria com diferentes instituições exige integrações, manutenção de jornadas, gestão de parceiros, acompanhamento de resultados e atualização constante dos produtos disponíveis.
Para uma empresa cujo core está em outra parte da cadeia, esse projeto pode consumir tempo e recursos que deveriam continuar concentrados no negócio principal.
Os modelos de embedded finance e integrações por API de crédito permitem seguir por outro caminho, conectando uma infraestrutura financeira à jornada existente sem precisar desenvolver todo o marketplace internamente.
O correspondente bancário continua focado no que já faz bem, enquanto uma estrutura especializada trabalha as oportunidades que ficam fora dessa primeira oferta, para extrair mais valor da demanda que já é gerada.
Como a Juros Baixos trabalha essa oportunidade com os parceiros
A Juros Baixos atua dos dois lados dessa jornada. De um lado, os consumidores chegam à plataforma buscando alternativas de crédito e do outro, as instituições parceiras precisam encontrar perfis mais aderentes aos seus produtos.
Na prática, a operação B2C funciona como um showroom vivo, onde o contato diário com consumidores permite testar jornadas, observar comportamento e gerar aprendizados sobre conversão que também ajudam a evoluir as soluções oferecidas aos parceiros.
Mais de 10 milhões de brasileiros já utilizaram a plataforma da Juros Baixos, que trabalha com mais de 40 parceiros e registra mais de R$ 13 bilhões em simulações por mês.
Para os parceiros, o suporte já começa na qualificação da oportunidade, entendendo como a empresa gera demanda, qual é seu produto principal e em que ponto da jornada existe potencial de monetização.
Depois da implementação, o acompanhamento continua com total transparência dos dados, suporte tecnológico e envio de relatórios personalizados, permitindo analisar o comportamento da demanda e identificar oportunidades de melhoria ao longo da operação.
O foco não é apenas sobre quantos leads foram enviados, mas quanto valor a empresa consegue capturar da demanda que já possui.
Antes de buscar mais leads, veja quanto valor já está saindo do seu funil
Para crescer, é natural investir mais em mídia, ampliar canais de distribuição e buscar novas fontes de tráfego.
Mas nem toda oportunidade de crescimento está no topo do funil. Ela pode estar nos leads que sua empresa já conquistou e que hoje deixam a jornada assim que não se enquadram na primeira oferta.
E a principal reflexão para um correspondente bancário com produto único ou portfólio limitado, deveria ser sobre um lead que não serve para o produto e ainda pode ter valor para o negócio.
O marketplace de crédito, as integrações e réguas de reengajamento permitem criar um caminho complementar para essa demanda sem substituir a operação principal ou exigir a construção de uma nova infraestrutura financeira do zero.
Antes de aumentar o investimento em aquisição, vale olhar para a base que já existe e se perguntar: “quantos leads chegam à operação todos os meses, recebem um “não” e acabam gerando receita em outro lugar?”
Se a sua empresa já gera demanda por crédito, a Juros Baixos pode ajudar a identificar onde essas oportunidades estão e estruturar uma estratégia para aproveitá-las melhor.
Fale com o nosso time de parcerias estratégicas e entenda como esse modelo pode funcionar na sua operação.