As plataformas de RH e benefícios já conquistaram um lugar na rotina do colaborador, algo que qualquer produto digital leva tempo para construir.
É no app da empresa que ele consulta seus benefícios, acompanha informações do trabalho e acessa serviços que impactam seu dia a dia.
Esse relacionamento abre uma possibilidade para HRtechs: incorporar o crédito pessoal, o consignado privado e a comparação de ofertas a um ambiente que o trabalhador já conhece e usa.
Isso não significa transformar a plataforma em um banco, nem criar uma nova operação financeira do zero.
A oportunidade está em ampliar o wellbeing financeiro do colaborador e, ao mesmo tempo, explorar uma nova frente de receita, entendendo onde o crédito pode complementar a experiência que a plataforma já oferece.
Wellbeing financeiro com acesso responsável ao crédito
O wellbeing financeiro é o bem-estar relacionado à forma como uma pessoa administra o dinheiro no presente e se prepara para necessidades futuras.
A educação e organização financeira fazem parte disso, mas a realidade do colaborador também envolve momentos em que o orçamento não fecha como previsto e uma dívida precisa ser reorganizada ou surge uma outra necessidade que leva à busca por crédito.
Nesse contexto, a plataforma de RH pode ir além da informação sem incentivar o endividamento.
Ela não precisa conceder o empréstimo. O objetivo é oferecer um caminho para que o trabalhador encontre e compare alternativas, enquanto as instituições financeiras continuam responsáveis pela análise de crédito e pelas condições de cada oferta.
E essa diferença importa, porque incluir crédito em uma estratégia de wellbeing financeiro não significa estimular a contratação, e sim tornar uma decisão financeira mais informada e transparente.
Como geralmente as necessidades variam de pessoa para pessoa, depender de uma única modalidade pode limitar essa proposta.
Crédito pessoal e consignado privado atendem momentos diferentes
Nem todo colaborador que busca crédito tem o mesmo perfil ou a mesma necessidade. O crédito pessoal, por exemplo, pode atender diferentes situações sem o desconto direto das parcelas no salário.
Já o consignado privado passou por mudanças importantes com o Crédito do Trabalhador, com parcelas descontadas diretamente do salário.
Por isso, para uma plataforma de benefícios, a discussão não precisa começar por qual modalidade oferecer.
Uma pergunta mais estratégica é “como criar alternativas que atendam diferentes momentos e perfis da nossa base sem construir cada produto financeiro internamente?”. É nesse ponto que o marketplace de crédito começa a fazer sentido.
Marketplace de crédito: novas possibilidades sem prender a HRtech a uma única oferta
Um marketplace de crédito conecta a demanda do usuário a diferentes instituições e produtos financeiros.
Na prática, a HRtech não precisa construir uma jornada inteira em torno de uma única instituição ou modalidade para descobrir depois que aquela oferta atende apenas uma parte dos colaboradores.
Essa lógica faz parte da operação diária da Juros Baixos. Segundo dados internos da empresa de 2026, mais de 10 milhões de brasileiros já utilizaram a plataforma, que movimenta mais de R$ 13 bilhões em simulações por mês e trabalha com mais de 40 parceiros.
Trabalhar com diferentes possibilidades amplia o leque de alternativas para perfis distintos, sem transformar o crédito no core do negócio.
Mas existe uma segunda questão: “como levar essa estrutura para dentro da plataforma sem criar mais um grande projeto no backlog?”
API de crédito e LP co-branded: como integrar sem tirar o time de tecnologia do core?
Construir uma nova operação internamente exige integrações, tecnologia e acompanhamento contínuo. Mas nem toda iniciativa precisa começar com um projeto robusto.
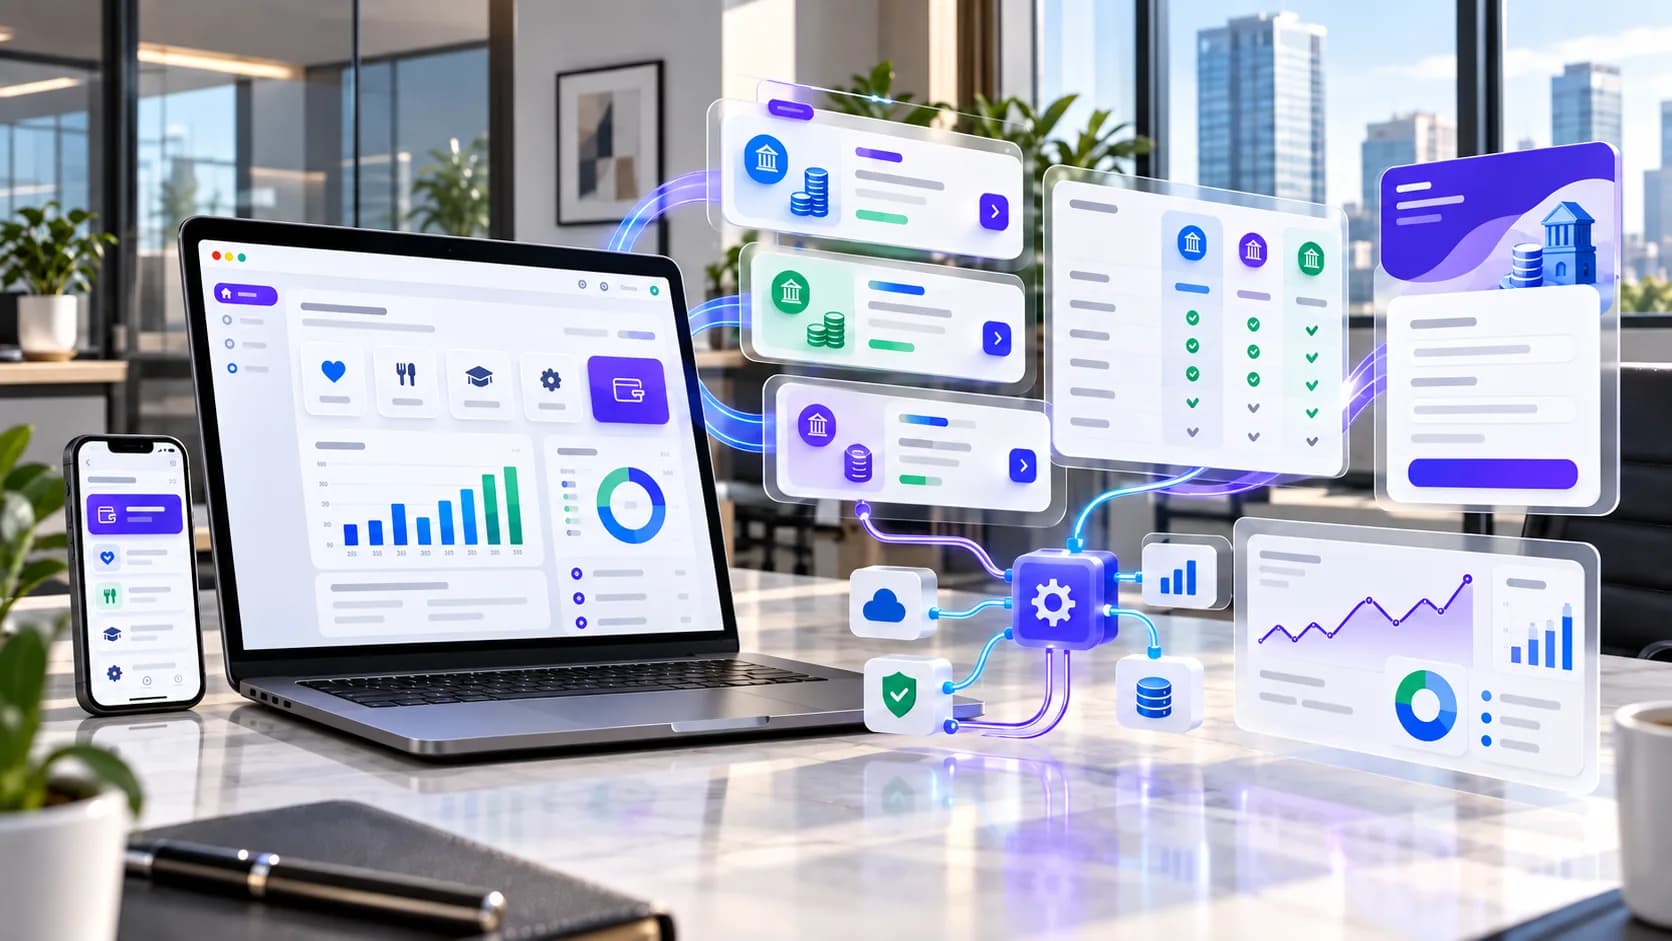
Na Juros Baixos, os parceiros integram soluções por API ou LP co-branded, com uma estrutura que pode contemplar etapas como a autenticação, apresentação de ofertas e a contratação.
Quando a operação já demanda uma experiência mais integrada, a API de crédito conecta a HRtech a uma infraestrutura que já opera com instituições e produtos financeiros, e pode contemplar etapas como a autenticação, apresentação de ofertas e contratação.
Com uma LP co-branded, pode testar a oferta de crédito em um ambiente que preserva elementos da sua identidade, sem exigir logo de saída uma integração mais extensa. Esse formato ajuda a validar pontos importantes antes de escalar:
- Existe interesse da base?
- O colaborador avança na jornada?
- A oferta tem aderência?
- Há potencial para transformar a iniciativa em uma nova fonte de receita?
Nos dois casos, a HRtech continua responsável pela relação e pela experiência com o colaborador, enquanto a infraestrutura de crédito fica com quem já opera esse mercado.
E essa escolha leva à próxima questão: como transformar essa nova utilidade em um resultado mensurável?
Geração de receita sobre uma base que a plataforma já conquistou
Quando um novo serviço é incorporado à base de HRtechs e plataformas de benefícios, a lógica econômica é diferente de começar uma audiência do zero.
Com uma base ativa, integrar soluções de crédito também pode ser uma forma de validar uma nova fonte de receita a partir de usuários que já fazem parte do ambiente, ao mesmo tempo em que adiciona um serviço relacionado à vida financeira do colaborador.
Mas colocar crédito no aplicativo, sozinho, não resolve essa equação.
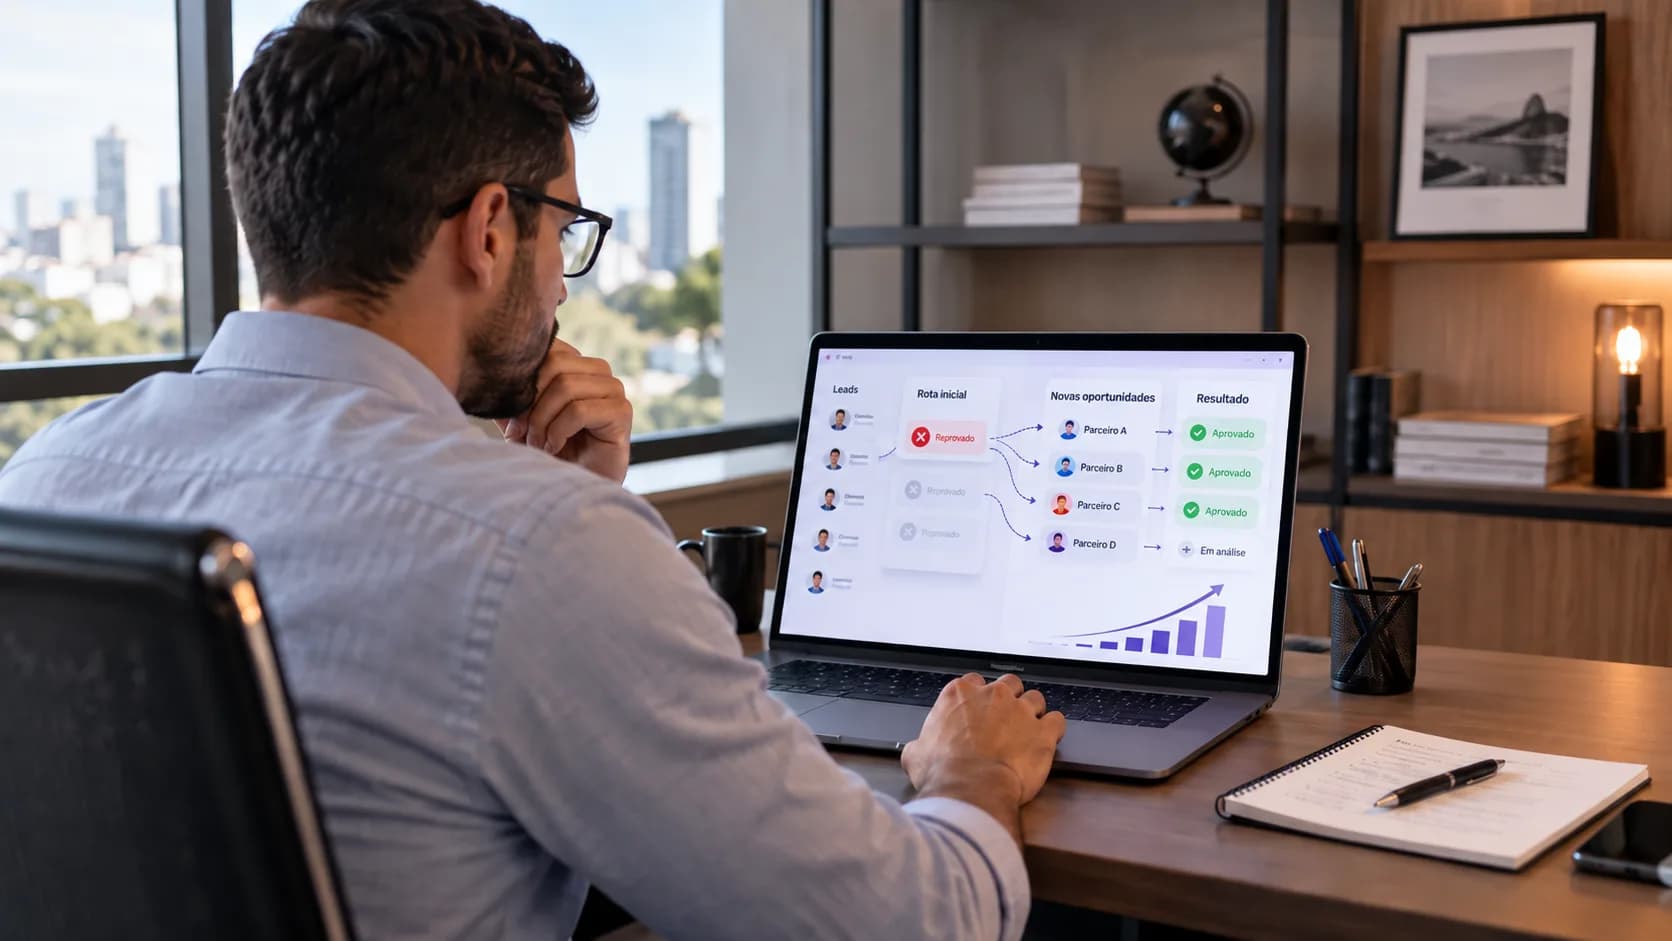
É preciso saber o que acontece depois que o usuário entra no fluxo: quantos avançam, onde há abandono, quais rotas apresentam melhor resposta e onde existem oportunidades de ajuste.
Por isso, na Juros Baixos, o acompanhamento começa na qualificação da oportunidade, passa pelo setup e continua após a operação entrar no ar, para que a decisão deixe de ser “temos crédito no app?” e passe a ser “essa solução está gerando valor para a base e resultado para o negócio?”
Como saber se crédito faz sentido para a sua plataforma de RH?
Nem toda empresa precisa começar com uma integração completa, e nem toda base precisa da mesma estratégia.
Antes de definir a tecnologia ou formato de parceria, é preciso analisar alguns pontos:
- Sua base utiliza a plataforma com recorrência?
- Existem sinais de demanda por soluções relacionadas à vida financeira?
- O crédito complementa a estratégia de wellbeing financeiro que a empresa quer oferecer?
- Quais modalidades fazem sentido para o perfil dos colaboradores atendidos?
- É melhor validar a demanda primeiro ou a empresa já precisa de uma experiência integrada?
- Quais métricas vão mostrar se a iniciativa está funcionando para o colaborador e para o negócio?
Dependendo das respostas, o projeto pode começar de maneira mais simples e ganhar profundidade conforme a demanda e os resultados aparecem.
É um cuidado que evita começar pela integração antes de validar o problema que ela precisa resolver.
Para essa etapa, a Juros Baixos também trabalha na qualificação e estruturação de parcerias de crédito, ajudando a entender o formato mais adequado para cada operação.
O próximo passo começa pela relação que a HRtech já construiu
O principal ativo de uma plataforma de RH não é apenas sua tecnologia. É a relação que ela já construiu com as empresas e seus colaboradores.
Quando existe recorrência e confiança, o crédito pode ser uma extensão desse relacionamento, desde que entre com contexto, diferentes alternativas e uma experiência transparente.
Para a HRtech, a oportunidade está em ampliar a utilidade da plataforma, fortalecer o wellbeing financeiro do colaborador e desenvolver uma nova fonte de receita sobre uma base que já existe.
Sua plataforma já construiu a relação com o colaborador. A Juros Baixos pode cuidar da conexão com o crédito.
Converse com o time de Parcerias Estratégicas e avalie como essa integração pode funcionar na sua operação.