Estar com o nome negativado não fecha automaticamente as portas para o crédito. Mas uma restrição no CPF pode mudar tanto a análise feita pelas instituições quanto as condições que vão ser oferecidas.
A renda, o histórico financeiro, o score, o valor pedido e tipo de empréstimo são alguns dos fatores que podem entrar nessa avaliação. Por isso, antes de procurar crédito, vale entender o que realmente muda quando se está negativado e quais opções fazem sentido para a sua situação.
Neste guia, você vai entender como funciona o empréstimo para negativado, o que pode pesar na análise, as diferenças entre as principais modalidades e os cuidados que ajudam a evitar uma dívida ainda mais difícil de pagar.
O que é empréstimo para negativado?
O empréstimo para negativado é o crédito concedido a alguém que possui uma dívida ou outra restrição registrada no CPF.
Estar com o chamado "nome sujo" não significa que todas as instituições financeiras vão negar um pedido de crédito. Cada uma tem seus próprios critérios para decidir se aprova, qual valor pode liberar e em quais condições.
A negativação, porém, pode aumentar o risco percebido pela instituição, o que pode fazer com que apareçam menos ofertas, limites menores ou juros mais altos.
Como funciona a análise de crédito para quem está negativado?
Não existe uma fórmula única para aprovar ou negar crédito para quem está negativado. Cada instituição define seus critérios e pode analisar uma combinação de informações, como:
- Renda e capacidade de pagamento;
- Histórico de crédito;
- Score de crédito;
- Dívidas e restrições registradas;
- Movimentação financeira, quando aplicável;
- Valor solicitado;
- Prazo de pagamento;
- Tipo de empréstimo;
- Existência de garantia.
O peso de cada item também varia. Uma instituição pode olhar com mais atenção para a renda, enquanto outra pode considerar um conjunto maior de informações financeiras. E quando existe um bem em garantia, as características desse bem também entram na análise.
Ou seja: a restrição no CPF é um dos fatores, mas não resume todo o perfil financeiro.
Score baixo e negativação são a mesma coisa?
Não, são informações diferentes. O score é uma pontuação usada para estimar a chance de uma pessoa pagar suas contas nos próximos meses. Já a negativação, acontece quando uma dívida é registrada em um órgão de proteção ao crédito.
Uma pessoa pode ter o score baixo e não estar negativado. Também pode acontecer de alguém já ter limpado o nome e ainda estar reconstruindo seu histórico de crédito.
Quais são as opções de empréstimo para negativado?
Não existe um tipo de empréstimo criado exclusivamente para quem está negativado. O que acontece é que algumas modalidades podem continuar disponíveis mesmo quando existe uma restrição no CPF.
A diferença está principalmente em como cada operação funciona e no risco que a instituição assume.
Modalidade | Como funciona | Quando pode fazer sentido | Principal cuidado |
|---|---|---|---|
Empréstimo pessoal | Não exige um bem como garantia | Quando há uma oferta compatível com a renda e o orçamento | Os juros podem ser maiores |
Consignado | A parcela é descontada diretamente de uma renda elegível | Para quem tem acesso à modalidade | Parte da renda fica comprometida todos os meses |
Garantia de celular | O aparelho é usado como garantia da operação | Para quem possui um celular elegível e encontra essa modalidade disponível | As regras sobre o aparelho e as consequências do atraso precisam ser entendidas antes da contratação |
Garantia de veículo | O veículo fica vinculado ao contrato até a quitação | Para quem possui um veículo aceito pela instituição | Existe risco sobre o bem em caso de inadimplência |
Garantia de imóvel | O imóvel é usado como garantia | Para quem possui imóvel elegível e busca valores ou prazos maiores | A operação envolve um patrimônio de alto valor |
Nenhuma dessas opções é automaticamente a melhor. A escolha depende do custo, do prazo, do risco e, principalmente, de quanto a parcela pesa no orçamento.
O que pode influenciar a aprovação de um empréstimo para negativado?
A decisão de aprovar um empréstimo para alguém que está negativado depende da combinação entre o perfil de quem pede o crédito, a modalidade e as regras da instituição.
A instituição pode avaliar os pagamentos, atrasos, empréstimos anteriores e outras informações que compõem o histórico de crédito para obter pistas sobre como a pessoa tem lidado com seus compromissos financeiros ao longo do tempo.
Também costuma analisar quanto da renda já está comprometida com outras despesas e dívidas, buscando entender se existe espaço no orçamento para pagar uma nova parcela.
Solicitar uma quantia muito alta em relação à renda é outro ponto que pode tornar a aprovação mais difícil ou fazer com que a instituição ofereça um limite menor. Então, antes de pedir crédito, se pergunte de quanto realmente precisa.
Como se preparar antes de pedir crédito estando negativado?
Quando existe uma conta atrasada ou uma emergência, é comum pensar primeiro em quanto dinheiro seria bom receber. Mas vale começar por outra pergunta: quanto cabe no meu orçamento sem deixar o mês ainda mais apertado?
Defina quanto você realmente precisa
Primeiro identifique qual problema o empréstimo precisa resolver e depois calcule o valor necessário para isso. Evite pedir um valor maior apenas porque existe um limite disponível, porque quanto maior a dívida, maior tende a ser o custo ao longo do contrato.
Veja quanto pode pagar por mês
Olhe para a renda que realmente entra e para as despesas fixas que não podem ser adiadas. A parcela precisa caber não só em um mês tranquilo, mas também quando surgirem gastos inesperados.
Se a conta só fechar em um cenário perfeito, o risco de aperto financeiro aumenta. Nesse caso, é importante pensar um pouco mais antes de sair contratando o crédito.
Organize os documentos
Os documentos mudam conforme a instituição e o tipo de empréstimo. Documento de identificação como o CPF, comprovantes de residência e renda estão entre os pedidos mais comuns.
Em operações com garantia, também entram os documentos do bem. Ter tudo o que você já sabe que pode ser solicitado organizado com antecedência ajuda a evitar idas e vindas durante a análise.
Entenda a modalidade antes de escolher
Uma modalidade não deve ser escolhida apenas porque parece mais fácil de aprovar o seu perfil. O empréstimo pessoal, consignado e crédito com garantia têm regras e riscos diferentes.
Antes de dar o próximo passo, entenda o que justifica aquela condição e qual compromisso será assumido até o fim do contrato.
Como comparar empréstimos para negativados?
Duas propostas para o mesmo valor podem terminar com parcelas e custos bem diferentes, por isso, é importante comparar alguns pontos e indicadores mesmo critério.
Taxa de juros
A taxa de juros mostra quanto a instituição cobra pelo dinheiro emprestado e, apesar de pesar na comparação, não revela sozinha quanto o contrato vai custar. Existem outros valores que podem entrar na operação e mudar bastante o resultado final.
Custo Efetivo Total (CET)
O CET ajuda a enxergar o custo total da operação de forma mais completa. Ele reúne os juros, tributos, tarifas e outras despesas relacionadas ao crédito. As regras para cálculo e informação desse indicador em operações com pessoas físicas são tratadas pela Resolução CMN nº 4.881/2020.
Na comparação entre propostas, olhar o CET ajuda a evitar uma armadilha comum: escolher uma oferta porque a taxa parece menor, mesmo quando o custo total acaba sendo maior.
Prazo
Um prazo mais longo costuma reduzir o valor da parcela, o que pode aliviar o orçamento do mês, mas também pode aumentar o total desembolsado até o fim do contrato. Por isso, uma parcela menor não é sinônimo de conseguir um empréstimo mais barato.
Valor total pago
Antes de fechar o contrato, pense em quanto você vai devolver no total. Esse número ajuda a entender o peso real da dívida e evita que a decisão seja tomada olhando apenas para a prestação mensal.
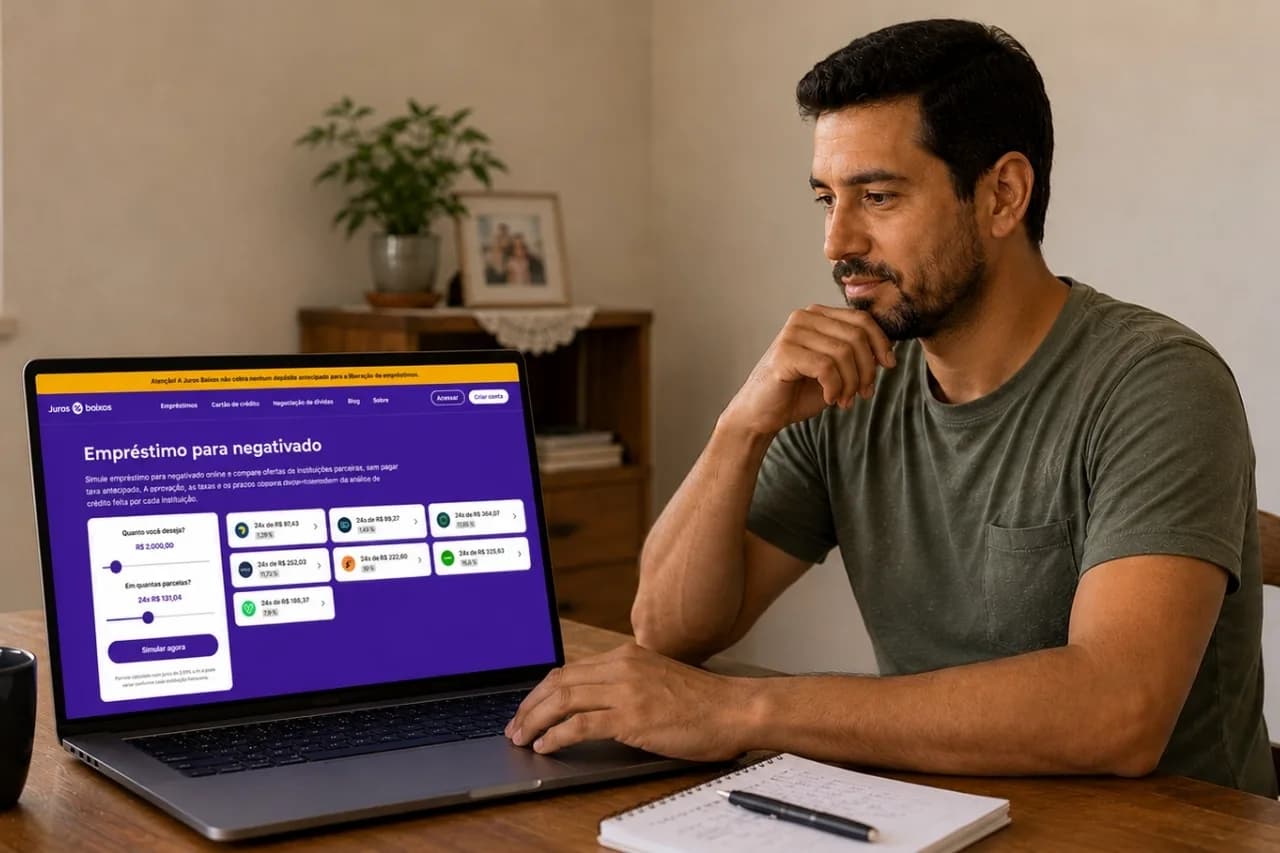
Agora que entendeu esses pontos, se quiser verificar quais condições estão disponíveis para o seu perfil, na plataforma da Juros Baixos você faz uma simulação gratuita e compara ofertas de empréstimo para negativado de diferentes instituições parceiras.
Quando um empréstimo para negativado pode não valer a pena?
Conseguir crédito e precisar contratar crédito são coisas diferentes. Em alguns casos, assumir uma nova parcela, principalmente estando com o nome negativado, pode aumentar um problema que já existe.
Pense duas vezes quando:
- A prestação compromete o dinheiro do aluguel, alimentação ou outras despesas básicas;
- Não está claro de onde virá o dinheiro das próximas parcelas;
- O novo crédito será usado apenas para pagar uma dívida mais barata;
- O custo total é muito alto perto do valor recebido;
- Um bem importante será colocado em garantia sem folga no orçamento;
- A urgência está impedindo você de comparar ou ler o contrato com atenção.
O empréstimo pode fazer sentido quando ajuda a substituir uma dívida mais cara, reorganizar pagamentos ou resolver uma necessidade que cabe no planejamento. Quando isso não acontece, o crédito pode apenas adiar o problema.
Como evitar golpes em empréstimos para negativados?
Quem está com uma restrição no CPF e precisa de dinheiro rápido pode acabar mais exposto a propostas que prometem uma solução fácil. E é justamente nesse cenário que muitos golpes aparecem.
Não pague para liberar o empréstimo
Desconfie de qualquer pedido de Pix, depósito ou transferência para que o crédito seja liberado. O Banco Central orienta o consumidor a não fazer pagamento antecipado para conseguir empréstimos.
Nomes como “taxa de liberação”, “depósito de garantia” ou “IOF antecipado” não são cobranças em uma prática segura.
Desconfie de aprovação garantida
Uma instituição precisa analisar o pedido antes de decidir se concede o crédito e em quais condições.
Falas como “aprovamos qualquer negativado”, “o crédito é garantido” ou “não tem nenhuma análise” merecem atenção. Quanto mais absoluta for a promessa, maior deve ser o cuidado.
Confira quem está oferecendo o crédito
Antes de enviar documentos ou assinar qualquer coisa, confirme qual empresa realmente está concedendo o empréstimo. O Banco Central possui uma consulta pública de instituições autorizadas, reguladas ou supervisionadas. Essa ferramenta pode ajudar a verificar a empresa que aparece na proposta.
Não confie apenas no contato recebido
Uma mensagem com o logotipo de um banco ou financeira não prova que o contato seja verdadeiro. Os golpistas conseguem copiar nomes, fotos e informações de empresas reais.
Se tiver dúvida, procure você mesmo o site ou os canais oficiais da instituição em vez de entrar apenas pelo link recebido por WhatsApp, SMS, e-mail ou outra rede social.
Leia as condições antes de assinar
Confira quem está emprestando o dinheiro, quanto será liberado, quantas parcelas serão pagas, qual é o CET, o valor total da dívida e o que acontece se houver atraso no pagamento de alguma parcela. O crédito contratado com pressa pode custar caro por muito tempo.
Se alguém te pressionar a fechar o acordo sem ler o contrato, é melhor interromper a negociação e confirmar as informações primeiro.
A Juros Baixos faz empréstimo para negativado?
A Juros Baixos não é o banco ou a financeira que concede o dinheiro. A plataforma conecta consumidores às instituições parceiras e reúne as ofertas de crédito disponíveis naquele momento em um só lugar, para facilitar a comparação.
Mais de 10 milhões de brasileiros já usaram a Juros Baixos, que movimenta mais de R$ 13 bilhões em simulações de crédito por mês e conta com mais de 40 instituições parceiras.
A aprovação, o valor liberado e as condições do contrato são definidos pela instituição responsável pelo empréstimo.
Se você já entendeu como funcionam as modalidades, os custos e os cuidados antes de contratar, o próximo passo pode ser comparar ofertas de empréstimo para negativado e ver quais condições fazem sentido para o seu orçamento.