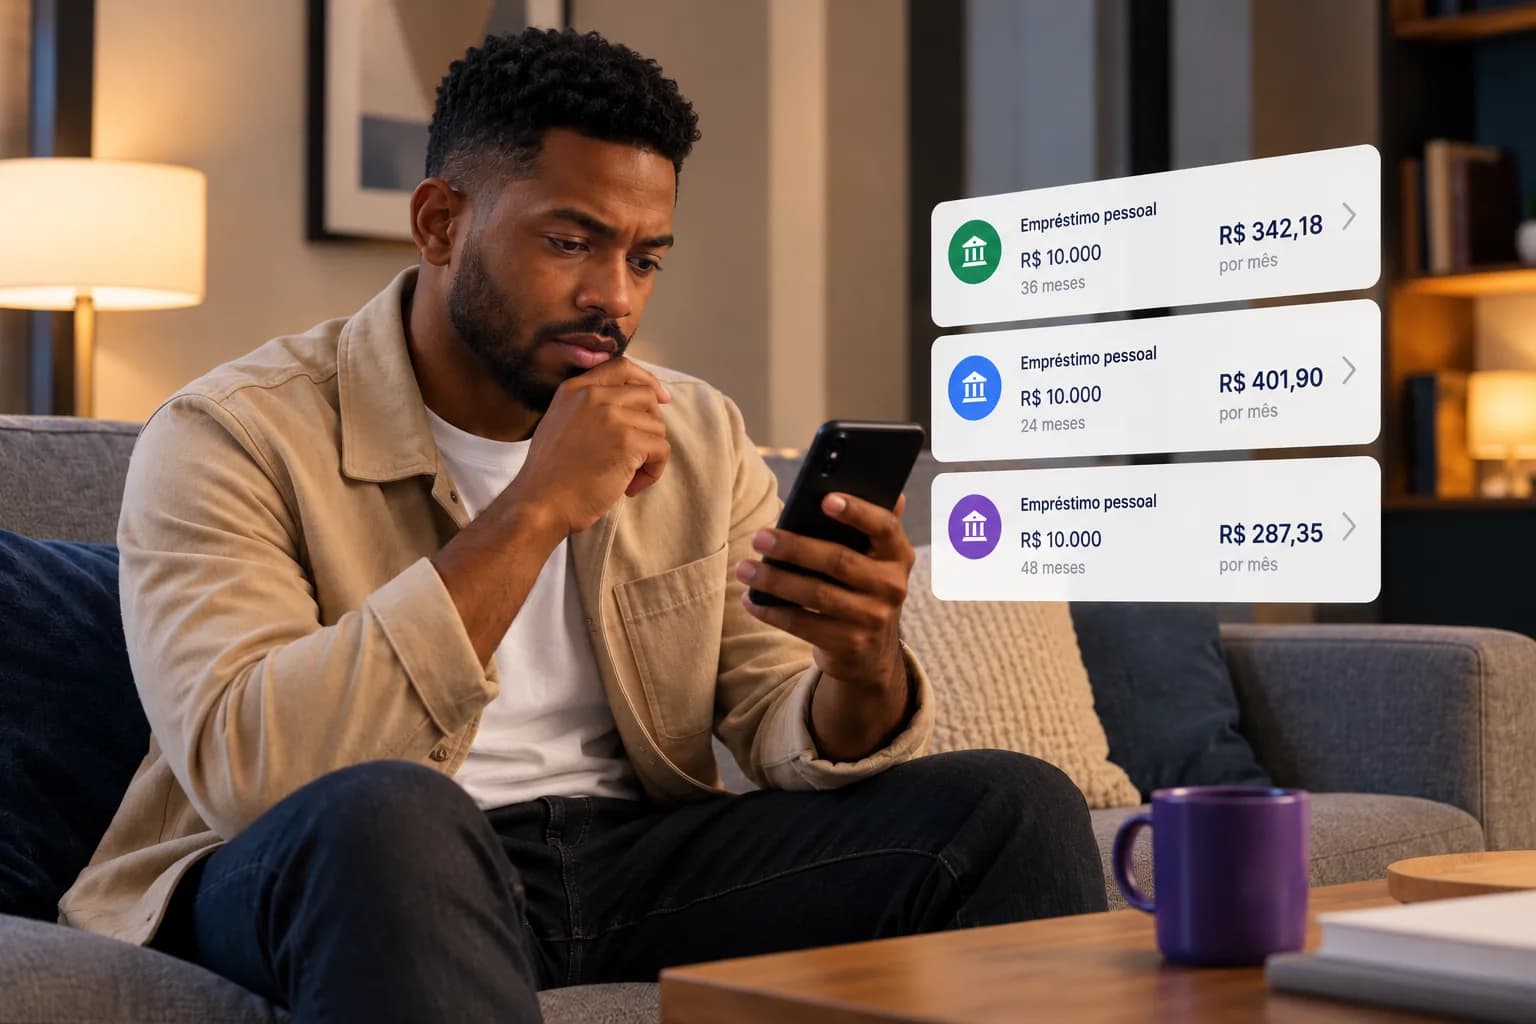
Sim, você pode fazer outro empréstimo pessoal mesmo que ainda esteja pagando um, seja na mesma instituição financeira ou em outra. Porém, a aprovação depende da análise de crédito, das dívidas existentes e de quanto da sua renda já está comprometido.
Imagine que o carro quebra ou surge um vazamento em casa. O conserto não pode esperar, mas você ainda tem parcelas de um empréstimo para pagar. Nessa hora, contratar um segundo crédito parece uma saída, mas será que vale a pena assumir outra dívida?
A seguir, entenda o que as instituições avaliam, como descobrir se duas parcelas cabem no seu bolso e quais alternativas considerar antes de contratar.
Posso ter dois empréstimos pessoais ao mesmo tempo?
Pode. No empréstimo pessoal não consignado, não existe um número máximo de contratos ativos válido para todos os bancos e outras instituições financeiras. Cada um define seus critérios e avalia se você consegue assumir outra dívida.
Estar com as parcelas em dia é um ponto que pode favorecer sua análise, apesar de não ser suficiente para garantir uma nova aprovação.
Posso fazer outro empréstimo pessoal no mesmo banco?
É possível, desde que o banco aprove a solicitação e você também tenha crédito disponível.
A CAIXA, por exemplo, prevê a possibilidade de outra contratação conforme o limite disponível. Já o Banco do Brasil oferece a renovação do empréstimo como opção, onde você pode reunir contratos existentes e solicitar crédito adicional, sujeito à análise.
Mas atenção: fazer outro empréstimo é diferente de renovar o atual. Na renovação, um ou mais contratos de crédito podem ser substituídos por uma nova dívida, com outras condições de pagamento.
Posso pedir outro empréstimo pessoal em um banco diferente?
A nova instituição poderá consultar informações sobre dívidas registradas no Sistema de Informações de Créditos (SCR), do Banco Central, conforme as regras aplicáveis.
Então, se a intenção é mudar de local para aumentar as chances de aprovação, isso não faz a dívida anterior desaparecer da análise.
O que as instituições avaliam antes de liberar outro empréstimo?
Cada instituição tem suas regras, mas alguns fatores costumam influenciar a decisão, como:
- Renda e despesas: quanto dinheiro sobra depois de pagar as contas e parcelas atuais.
- Histórico de pagamento: atrasos podem dificultar a contratação ou afetar as condições oferecidas.
- Score de crédito: ajuda a avaliar o risco de inadimplência, mas não determina sozinho a aprovação.
- Dívidas existentes: o saldo devedor e outros compromissos ajudam a indicar quanto da renda já está comprometido.
Mesmo quem paga tudo em dia pode ter um novo pedido de empréstimo pessoal recusado.
Qual banco é mais fácil para conseguir um segundo empréstimo?
Não existe um banco ou outro tipo de instituição financeira que seja mais fácil para todos. Um credor pode aprovar determinado perfil, enquanto outro pode recusar o mesmo pedido.
Também não há um valor máximo único que pode ser solicitado. O limite depende da renda, das dívidas existentes, da análise de crédito e das regras da instituição escolhida.
Por isso, comparar mais de uma proposta é mais útil do que procurar um banco específico que prometa aprovação fácil. E quando há promessas "boas demais", corre o risco de ser um golpe.
Como saber se a nova parcela cabe no seu orçamento?
Antes de pedir outro empréstimo, faça a conta de quanto sobra da sua renda depois de pagar as despesas fixas essenciais do mês e as dívidas atuais.
Imagine alguém que recebe R$ 3.500 líquidos por mês, paga R$ 450 pelo primeiro empréstimo e está pensando em contratar outro com parcela de R$ 380.
Descrição | Valor mensal |
|---|---|
Renda líquida | R$ 3.500 |
Despesas essenciais | R$ 2.200 |
Primeiro empréstimo | R$ 450 |
Possível segundo empréstimo | R$ 380 |
Dinheiro restante | R$ 470 |
*Os valores são um exemplo hipotético, para fins educativos.
As duas parcelas somariam R$ 830, aproximadamente 23,7% da renda, e sobrariam apenas R$ 470 para outros gastos e imprevistos. Esse é um detalhe fundamental, porque uma parcela pode caber no cálculo, mas deixar pouco espaço para o restante da vida.
Vale mais a pena fazer outro empréstimo ou renegociar o atual?
Depende do que você precisa resolver. Se surgiu uma despesa nova, outro empréstimo pessoal pode ser uma alternativa. Mas, se o problema são parcelas que já pesam no orçamento, existem outros caminhos.
Alternativa | Quando considerar |
|---|---|
Novo empréstimo | Quando precisa de crédito adicional e consegue pagar outra parcela. |
Renovação ou unificação | Quando a instituição oferece a substituição de contratos por uma nova operação. |
Renegociação | Quando precisa rever as condições de pagamento da dívida atual. |
A portabilidade tradicional pode aparecer como uma alternativa, mas de acordo com as regras do Banco Central, a finalidade é somente transferir a dívida existente com condições mais vantajosas, e não liberar dinheiro extra.
Como comparar dois empréstimos sem olhar apenas para a parcela?
Duas propostas de empréstimo pessoal podem parecer semelhantes, mas ter custos bem diferentes. O principal indicador é o Custo Efetivo Total (CET), que reúne os juros, tributos, tarifas e outros custos da operação.
Compare também o prazo, o valor total a pagar e as condições em caso de atraso. E cuidado com ofertas que exigem depósito antecipado para liberar o crédito. Essa cobrança é um sinal de alerta para golpes.
Antes de fazer outro empréstimo pessoal, compare suas opções
Um segundo empréstimo pessoal pode ajudar a resolver aquele conserto inesperado ou outra despesa urgente, só que a solução não deve virar mais uma preocupação quando as próximas parcelas chegarem.
Por isso, confira quanto ainda deve, quanto pode pagar e se vale mais a pena contratar outro crédito ou buscar condições melhores para a dívida atual.
Na Juros Baixos, você pode simular um empréstimo pessoal gratuitamente e comparar ofertas de diferentes instituições financeiras em um só lugar, de acordo com o seu perfil. Assim, consegue avaliar as taxas, os prazos e as parcelas com mais clareza, sem decidir às pressas.
Mais importante do que conseguir outro empréstimo é encontrar uma opção que ajude hoje sem apertar seu orçamento amanhã.