Ao analisar empréstimos, você pode encontrar uma proposta com taxa de juros ao mês e outra com taxa de juros ao ano. Essas duas formas de apresentar os juros usam períodos diferentes como referência e, por isso, os percentuais não devem ser comparados diretamente.
Um exemplo ajuda: Olhar para uma taxa de 2% ao mês e outra de 25% ao ano, por exemplo, e concluir que a de 2% é menor, seria um erro, porque primeiro, é preciso colocar as duas taxas no mesmo período.
Neste conteúdo, você vai entender o que significam os juros ao mês e ao ano, como identificar cada taxa, como fazer a conversão de forma simples e o que observar para comparar propostas de empréstimo. Continue a leitura para entender essa diferença.
O que é taxa de juros?
A taxa de juros é o percentual cobrado pelo uso de um dinheiro emprestado durante determinado período. Em um empréstimo, ela faz parte do custo que você terá para receber o valor agora e devolvê-lo ao longo do tempo.
É por isso que uma taxa costuma aparecer acompanhada de uma referência de período:
- % a.m. significa percentual ao mês;
- % a.a. significa percentual ao ano.
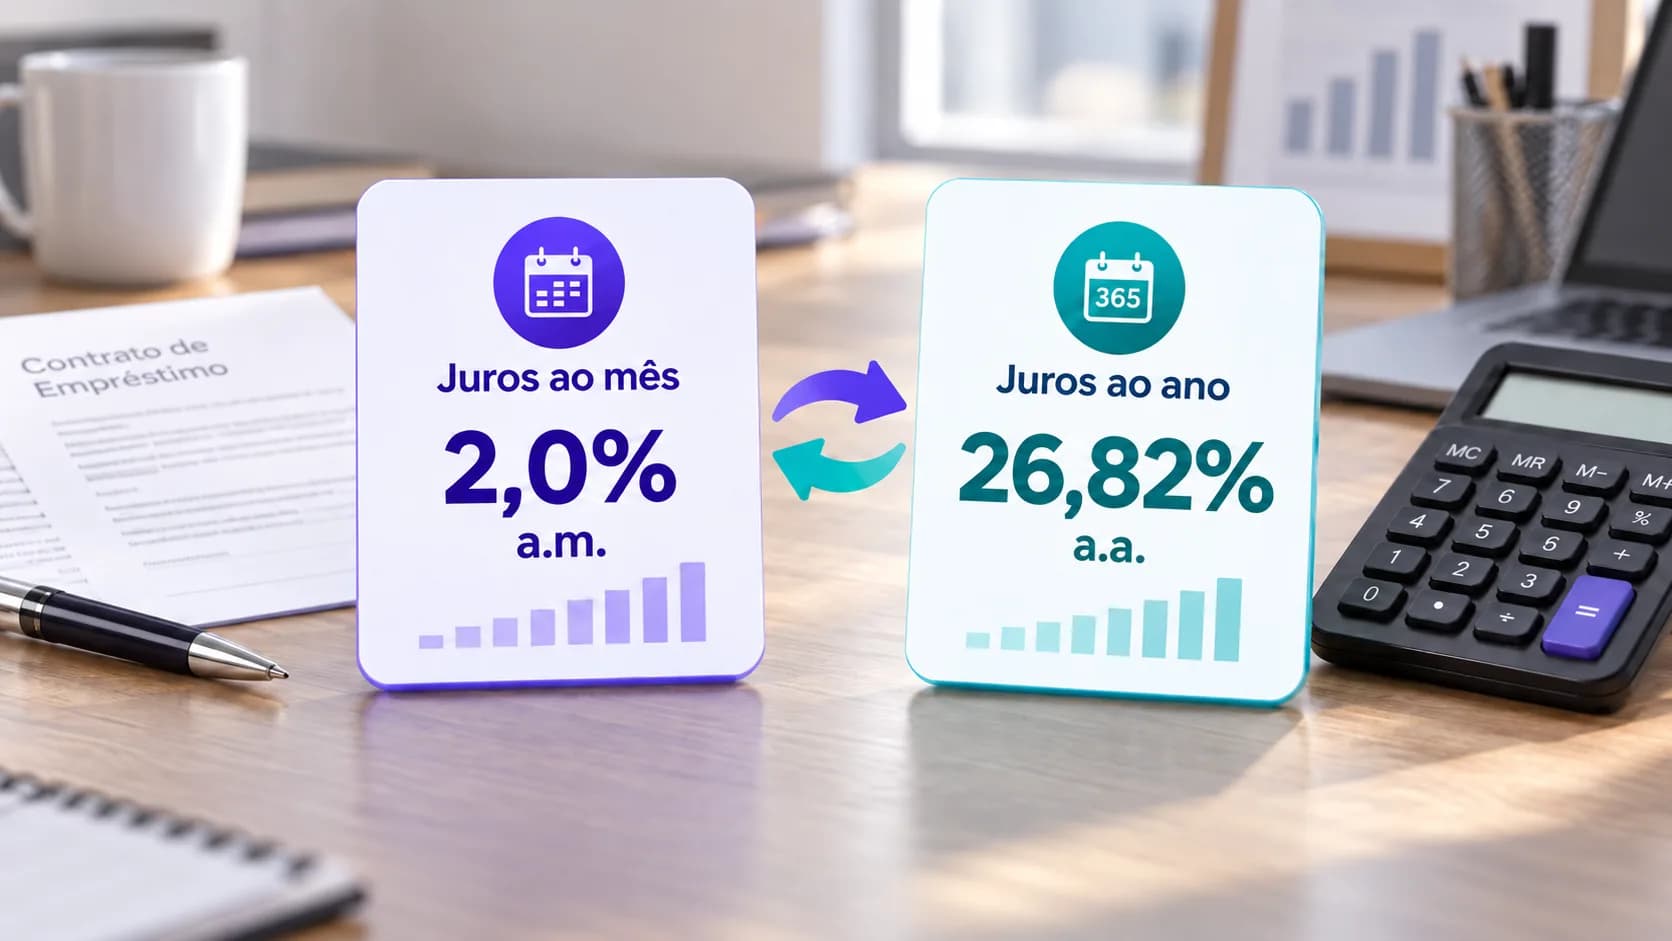
Por exemplo, se uma proposta informa uma taxa de 2% a.m., está apresentando os juros com referência mensal. Se informa 26,82% a.a., está usando uma referência anual. Entender essas siglas é o primeiro passo para não errar ao comparar percentuais que representam períodos diferentes.
Qual é a diferença entre taxa de juros ao mês e ao ano?
A taxa de juros ao mês mostra os juros considerando um período mensal, enquanto a taxa de juros ao ano usa um período de 12 meses como referência.
Isso não significa que o empréstimo tenha uma cobrança de juros mensal e outra anual. São formas diferentes de apresentar a taxa da operação.
Juros ao mês | Juros ao ano | |
|---|---|---|
Período de referência | 1 mês | 12 meses |
Como aparece | % a.m. | % a.a. |
Exemplo | 2% a.m. | 26,82% a.a. |
Para que serve na comparação? | Deve ser comparada com outra taxa mensal | Deve ser comparada com outra taxa anual |
Na prática, o ponto mais importante é comparar mês com mês ou ano com ano. Se uma instituição mostra 2% ao mês e outra mostra 25% ao ano, ainda não dá para saber qual taxa de juros é menor só olhando os números. Uma delas precisa ser convertida para o mesmo período da outra.
E existe mais um detalhe: em operações com juros compostos, não basta multiplicar a taxa mensal por 12 para descobrir a taxa anual equivalente.
Como transformar juros ao mês em juros ao ano?
O jeito mais simples é usar um conversor de taxas que considere juros compostos. Assim, você informa a taxa mensal e a ferramenta calcula qual é a taxa anual equivalente.
O conversor de taxas do SOS Cálculos permite fazer essa conversão automaticamente e informa tanto a taxa anual nominal quanto a taxa anual equivalente pelo regime composto.
Isso facilita bastante uma comparação como esta: 1% ao mês não equivale a 12% ao ano. Quando consideramos a equivalência por juros compostos, 1% ao mês na verdade corresponde a aproximadamente 12,68% ao ano.
Por que não basta multiplicar a taxa mensal por 12?
Nos juros compostos, a taxa é aplicada período após período. Ou seja, a conta considera a evolução do valor ao longo dos meses e não só uma soma de 1% + 1% + 1% até completar o ano.
Ao operação 1% × 12 = 12%, por exemplo, mostra uma multiplicação simples, mas não a taxa anual equivalente quando existe capitalização composta.
E para transformar juros ao ano em juros ao mês?
A mesma lógica vale no caminho contrário: não basta dividir a taxa anual por 12 quando você precisa encontrar a taxa mensal equivalente em juros compostos.
Um conversor de taxas também pode fazer essa conta automaticamente. O importante é chegar ao mesmo período de referência antes de colocar duas propostas de empréstimo para comparar qual vale mais a pena.
Onde encontrar a taxa mensal e anual no empréstimo?
Ao consultar uma proposta de empréstimo, procure pelas siglas a.m. e a.a. ao lado da taxa de juros. Elas mostram se aquele percentual está sendo apresentado ao mês ou ao ano. Essas informações também aparecem na documentação da contratação.
Por isso, não considere apenas o percentual que ganhou mais destaque no anúncio ou na tela de simulação. Antes de seguir com uma oferta, confira:
- Qual é a taxa mensal;
- Qual é a taxa anual;
- Se os percentuais apresentados correspondem à mesma operação;
- Quais são as demais condições do empréstimo.
Como comparar duas taxas de juros no empréstimo?
Imagine que você esteja diante destas propostas:
- Oferta A 2% ao mês;
- Oferta B 25% ao ano.
O erro seria concluir que a Oferta A tem juros menores apenas porque 2 é menor que 25, ou que multiplicando 2 x 12, a taxa de juros ao ano será de 24%. Primeiro, precisamos colocar os dois percentuais no mesmo período.
Ao converter 2% ao mês para a taxa anual equivalente, chegamos a aproximadamente 26,82% ao ano. Agora sim, temos:
- Oferta A aproximadamente 26,82% ao ano;
- Oferta B 25% ao ano.
Com as taxas na mesma base, fica possível enxergar qual percentual é menor.
Mas isso ainda não encerra a comparação. Uma proposta de empréstimo envolve outras condições além da taxa de juros, que também afetam quanto você vai pagar no final.
Além da taxa de juros, o que comparar no empréstimo?
A menor taxa de juros não significa necessariamente que o empréstimo tem o menor custo total. A operação pode incluir impostos, tarifas e outras despesas. É por isso que também é preciso olhar o Custo Efetivo Total (CET), que reúne todos os encargos envolvidos no crédito.
Na hora de colocar duas ou mais ofertas de empréstimo lado a lado:
- Veja se as taxas estão no mesmo período e compare mês com mês ou ano com ano;
- Confira o CET para entender os outros custos da operação além dos juros;
- Compare o valor das parcelas e veja como elas entram no seu orçamento mensal;
- Observe o prazo, porque mais parcelas podem mudar o custo final do empréstimo;
- Confira o total a pagar, que ajuda a visualizar quanto será desembolsado até o fim do contrato.
Conferir todo esse conjunto dá uma visão mais completa de qual seria a melhor oferta no momento, do que simplesmente escolher a que mostra o menor percentual em destaque.
O que mais vale saber sobre taxa de juros ao mês e ao ano?
Algumas dúvidas aparecem justamente quando saímos da teoria e começamos a analisar uma oferta de verdade. Veja três situações que podem ajudar na leitura de uma proposta.
Taxa anual significa que o empréstimo precisa durar 12 meses?
Não. A expressão “ao ano” indica o período usado como referência para apresentar a taxa de juros, e não a duração do empréstimo pessoal ou outra modalidade. Um contrato pode durar menos ou mais de 12 meses e ainda informar uma taxa anual. O prazo do empréstimo é outra condição da operação.
Duas propostas com a mesma taxa de juros podem ter custos diferentes?
Sim. A taxa de juros é apenas uma parte do custo. Duas propostas de empréstimo podem ter taxas iguais ou muito próximas, mas ter diferenças em tarifas, impostos, prazo e outras condições que alteram o valor das parcelas e o total pago.
Então, depois de comparar os juros no mesmo período de tempo, confira também o CET e os demais encargos da oferta.
Preciso escolher entre olhar a taxa mensal ou a anual?
Não. Uma taxa não é automaticamente mais importante do que a outra. Para comparar propostas de empréstimo pessoal, consignado ou outra modalidade, o que importa é usar a mesma referência nas duas.
Se você prefere analisar os juros ao mês, converta todas as taxas de juros para a base mensal. Se achar mais fácil comparar ao ano, faça o contrário.
Juros ao mês ou ao ano: como analisar sem se confundir?
Você não precisa fazer cálculos complexos para comparar as taxas de juros de um empréstimo. Guarde três pontos: taxas mensais devem ser comparadas com taxas mensais, taxas anuais com taxas anuais e o percentual dos juros não deve ser analisado sozinho.
Se as ofertas estiverem em períodos diferentes, use um conversor para colocá-las na mesma base. Depois, confira também o CET, o valor das parcelas, o prazo e o total a pagar.
Com essas informações lado a lado, fica mais fácil entender qual proposta faz sentido para o seu orçamento ou também se não encaixam nele no momento. E é justamente aí que a comparação de ofertas pode ajudar.
Na Juros Baixos, você faz uma simulação de empréstimo gratuita, a plataforma consulta as mais de 40 instituições parceiras e depois mostra, em um só lugar, as condições disponíveis para o seu perfil para analisar com mais clareza antes de escolher.